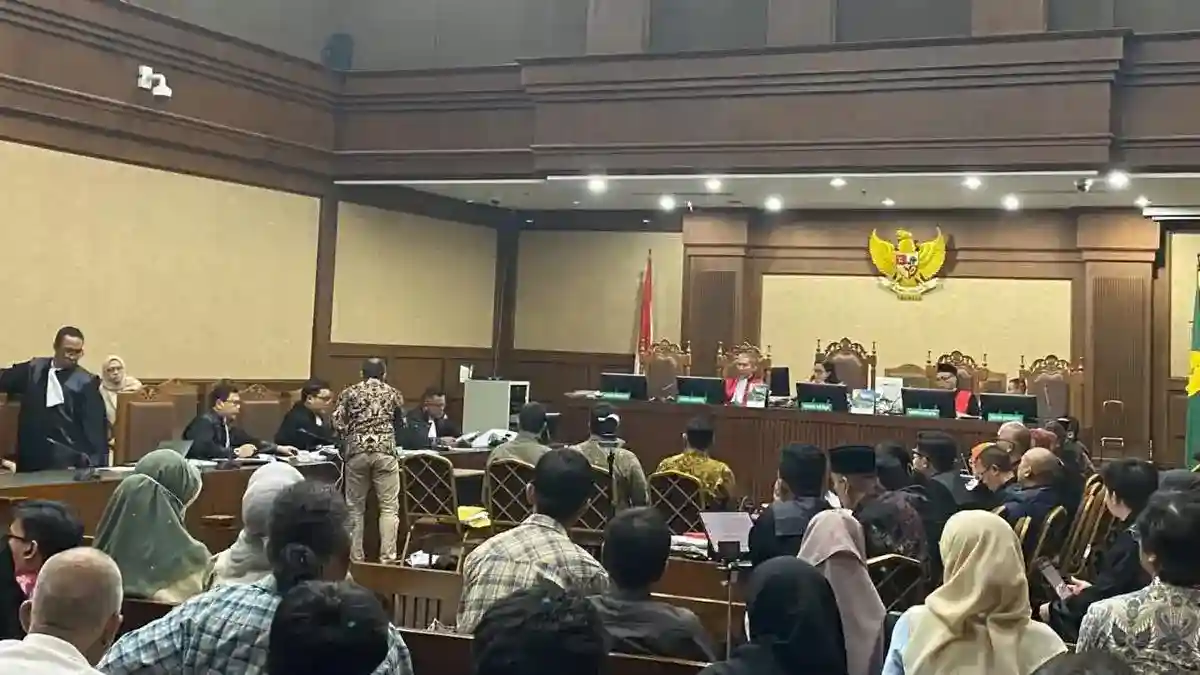
Makassar | Auditor Badan Pemeriksa Keuangan (BPK), Muhammad Ramadhani, hadir sebagai saksi ahli dalam persidangan perkara dugaan korupsi pengelolaan kuota haji tambahan periode 2023–2024. Jaksa penuntut umum Komisi Pemberantasan Korupsi (KPK) menghadirkannya untuk menjelaskan proses yang digunakan BPK dalam menghitung kerugian keuangan negara. Keterangan itu disampaikan di hadapan empat terdakwa, termasuk mantan Menteri Agama Yaqut Cholil Qoumas.
Dalam pemeriksaan di persidangan, jaksa menanyakan standar yang menjadi acuan BPK ketika melakukan pemeriksaan investigatif. Ramadhani menjelaskan bahwa pemeriksaan tersebut berpedoman pada Peraturan BPK Nomor 1 Tahun 2017 tentang Standar Pemeriksaan Keuangan Negara. Ia juga menyebut Peraturan BPK Nomor 1 Tahun 2020, yang mengatur pemeriksaan investigatif, penghitungan kerugian negara, serta pemberian keterangan ahli.
Menurut Ramadhani, kerangka pemeriksaan itu tidak berdiri sendiri, tetapi juga merujuk pada peraturan perundang-undangan yang mengatur keuangan negara dan pengelolaan perbendaharaan. Dasar hukum yang ia sampaikan mencakup Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara dan Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara. Rangkaian aturan tersebut menjadi landasan bagi auditor dalam menjalankan pemeriksaan dan menyusun penghitungan kerugian keuangan negara.
Keterangan mengenai standar dan dasar hukum ini memberi gambaran tentang kerangka kerja yang digunakan auditor BPK dalam perkara kuota haji. Di persidangan, penjelasan ahli dapat membantu menerangkan bagaimana pemeriksaan investigatif dilakukan serta aturan yang mendasari penghitungan kerugian. Namun, penerapan ketentuan tersebut terhadap perkara yang sedang disidangkan tetap menjadi bagian dari proses pembuktian, dengan penilaian akhir berada pada majelis hakim berdasarkan seluruh alat bukti dan keterangan yang diajukan.
Praperencanaan merupakan tahap awal dalam proses penghitungan kerugian negara oleh auditor BPK. Pada tahap ini, auditor belum langsung menetapkan nilai kerugian. Mereka terlebih dahulu memahami perkara yang ditangani, termasuk rangkaian peristiwa, pihak yang terlibat, keputusan atau tindakan yang dipersoalkan, serta dugaan dampaknya terhadap keuangan negara. Pemahaman tersebut diperlukan agar pemeriksaan berangkat dari persoalan yang jelas dan tidak hanya bertumpu pada dugaan umum.
Auditor menelaah konstruksi perkara dan bukti yang diperoleh dari instansi berwenang. Bahan yang ditelaah dapat membantu menjelaskan bagaimana suatu kebijakan atau tindakan berlangsung dan bagian mana yang perlu diperiksa lebih lanjut. Pada saat yang sama, auditor menilai apakah perkara tersebut berkaitan dengan lingkup keuangan negara. Penilaian ini penting karena penghitungan kerugian negara harus memiliki hubungan yang dapat dijelaskan dengan pengelolaan atau tanggung jawab keuangan negara.
Aspek berikutnya adalah kesesuaian konstruksi kasus dan bukti yang tersedia. Auditor memeriksa apakah uraian perkara didukung oleh bahan yang relevan, serta apakah terdapat informasi yang belum memadai atau perlu diklarifikasi. Dengan demikian, praperencanaan berfungsi sebagai penyaringan awal: perkara perlu dipahami secara utuh sebelum pemeriksaan terperinci dirancang. Tahap ini juga membantu mengidentifikasi batas persoalan yang akan menjadi fokus auditor.
Ramadhani menjelaskan bahwa auditor menganalisis perkara dan menyimpulkan hasil diskusi untuk menentukan apakah penghitungan kerugian negara dapat diterima atau ditolak. Keputusan tersebut menjadi dasar bagi langkah selanjutnya, bukan penetapan nilai kerugian secara langsung. Jika perkara dinilai dapat diproses, auditor memasuki tahap kedua, yaitu perencanaan. Dalam tahap itu, mereka menyusun petunjuk pelaksanaan pemeriksaan, termasuk arah dan kebutuhan pemeriksaan agar pekerjaan berjalan terstruktur. Peralihan dari praperencanaan ke perencanaan memastikan bahwa pemeriksaan memiliki landasan perkara yang telah dipahami serta tujuan yang lebih terarah.
Pada tahap ketiga, BPK melaksanakan pemeriksaan untuk menguji perkara dan menghimpun dasar yang memadai dalam menghitung kerugian negara. Tahap ini bukan sekadar membaca berkas yang telah tersedia. Auditor mendalami konstruksi perkara, termasuk rangkaian peristiwa, pihak yang terlibat, keputusan yang diambil, serta mekanisme yang berkaitan dengan kuota haji. Pemahaman atas alur tersebut diperlukan agar pemeriksaan dapat diarahkan pada dugaan penyimpangan yang relevan dan konsekuensi keuangannya.
Auditor kemudian menganalisis dan mengevaluasi bukti pemeriksaan. Penilaian ini mencakup hubungan dokumen, keterangan, data transaksi, dan informasi lain yang mendukung atau menguji dugaan dalam perkara. Bukti tidak hanya dikumpulkan, tetapi juga diperiksa kecukupan dan keterkaitannya dengan pokok masalah. Jika bahan yang tersedia belum menjawab pertanyaan pemeriksaan, auditor dapat mengumpulkan bukti tambahan. Langkah tersebut membantu memperjelas fakta, menutup kesenjangan informasi, dan menguji apakah penyimpangan yang ditelaah benar-benar berdampak pada keuangan negara.
Setelah bukti dianalisis, tim menyusun konsep simpulan berdasarkan hasil pemeriksaan sementara. Konsep ini merangkum temuan yang telah diuji dan menjadi bahan untuk pembahasan lebih lanjut. Dalam perkara kuota haji, pembahasan tersebut penting untuk mengaitkan penyimpangan yang teridentifikasi dengan nilai kerugian negara. Artinya, auditor perlu menjelaskan hubungan tindakan atau keputusan yang menyimpang, bukti yang mendasarinya, serta perhitungan nilai yang timbul. Kaitan itu harus bertumpu pada hasil pemeriksaan, bukan semata-mata pada dugaan atau perkiraan.
Menurut Ramadhani, keluaran tahap pelaksanaan yang dimaksud adalah konsep simpulan, bukan laporan akhir. Pembedaan ini penting karena konsep masih menjadi bahan pembahasan dan pematangan, sehingga tidak tepat diperlakukan sebagai hasil final BPK. Isi konsep dapat ditelaah untuk memastikan bahwa bukti, uraian penyimpangan, dan nilai kerugian saling berhubungan secara logis. Dengan demikian, tahap pelaksanaan berfungsi mengubah bahan pemeriksaan menjadi dasar simpulan yang terstruktur, sekaligus menyediakan landasan bagi proses berikutnya sebelum hasil resmi ditetapkan dan disampaikan melalui laporan akhir.
Pada tahap keempat, proses penghitungan memasuki fase pelaporan. Setelah pemeriksaan dan analisis bukti dilakukan, auditor menyusun konsep hasil pemeriksaan yang memuat uraian mengenai prosedur, temuan, serta dasar perhitungan. Konsep tersebut kemudian ditelaah dan disempurnakan sebelum auditor memfinalisasi penghitungan kerugian keuangan negara. Hasil akhirnya dituangkan dalam laporan hasil pemeriksaan investigatif, yang menjadi dokumen resmi berisi kesimpulan pemeriksaan beserta dukungan bukti dan penjelasan metodologinya.
Pelaporan penting karena mengubah rangkaian pemeriksaan menjadi hasil yang dapat ditelaah oleh pihak terkait dan digunakan sesuai kebutuhan proses hukum. Angka kerugian tidak semestinya dilepaskan dari konteks perhitungan, bukti, dan batas pemeriksaan yang mendasarinya. Karena itu, laporan investigatif perlu dibedakan dari uraian dalam surat dakwaan: laporan auditor merupakan produk pemeriksaan, sedangkan dakwaan memuat dugaan jaksa penuntut umum yang selanjutnya diuji di persidangan.
Perbedaan tersebut relevan dalam perkara pengelolaan kuota haji tambahan periode 2023–2024 yang sedang disidangkan. Jaksa Penuntut Umum Komisi Pemberantasan Korupsi mendakwa empat orang terkait dugaan korupsi dalam pengelolaan kuota tersebut. Mereka adalah mantan Menteri Agama Yaqut Cholil Qoumas, mantan staf khusus Menteri Agama Isfah Abidal Aziz alias Gus Alex, Direktur Operasional PT Makassar Toraja (Maktour) Ismail Adham, serta Ketua Umum Kesthuri sekaligus komisaris PT Raudhah Eksati Utama Asrul Azis Taba.
Dalam dakwaan, Yaqut diduga menyebabkan kerugian keuangan negara sebesar Rp622 miliar. Nilai itu harus dipahami sebagai angka yang dicantumkan dalam dakwaan, bukan sebagai kesimpulan auditor yang telah dinyatakan dalam laporan pemeriksaan. Persidangan menjadi forum untuk menguji dasar tuduhan, alat bukti, peran masing-masing terdakwa, serta perhitungan yang diajukan. Dengan demikian, penyebutan nilai kerugian dalam pemberitaan atau pembahasan perkara perlu secara jelas mengatribusikannya kepada dakwaan, sambil menunggu penilaian majelis hakim atas seluruh bukti dan keterangan yang diajukan.