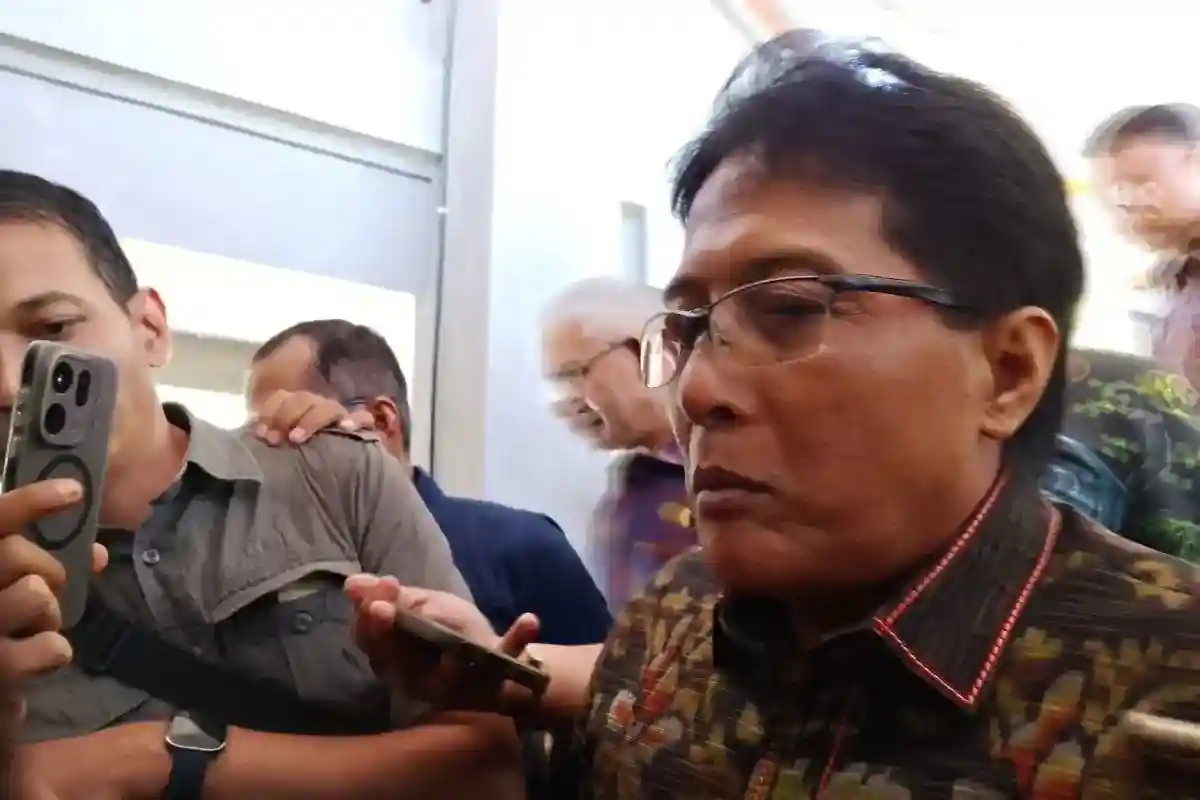

Jakarta | Menteri Keuangan Suahasil Nazara menyampaikan bahwa pemerintah menyiapkan fasilitas insentif perpajakan sekitar Rp632 triliun untuk tahun 2027. Angka tersebut masih berupa perkiraan dalam rencana pemerintah, bukan nilai fasilitas yang telah direalisasikan. Suahasil mengemukakan proyeksi itu dalam Rapimnas Kadin 2026 di Hotel Borobudur, Jakarta, Jumat (30/10/2026). Besaran ini menunjukkan skala dukungan fiskal yang tengah disiapkan untuk tahun mendatang, sekaligus menjadi perhatian bagi pelaku usaha yang mencermati kebijakan perpajakan dan prospek kegiatan ekonomi.
Sebagai pembanding, total fasilitas perpajakan yang disiapkan untuk 2026 mencapai Rp576 triliun, termasuk pembebasan pajak. Dengan demikian, perkiraan untuk 2027 lebih tinggi sekitar Rp56 triliun dibandingkan angka tahun sebelumnya. Perbandingan itu memberi gambaran mengenai besarnya fasilitas yang direncanakan, tetapi tidak dengan sendirinya menunjukkan bahwa seluruh nilai tersebut akan digunakan atau diterima wajib pajak. Angka 2027 tetap perlu dipahami sebagai rencana dan dapat menjadi bahan pembahasan lebih lanjut dalam penyusunan kebijakan fiskal tahun tersebut.
Fasilitas perpajakan dapat mencakup beragam bentuk dukungan, sehingga nilai agregatnya tidak hanya menggambarkan satu jenis insentif. Pembebasan pajak, misalnya, termasuk dalam total fasilitas yang disebutkan untuk 2026. Karena rincian komponen dan alokasi angka 2027 tidak disampaikan dalam informasi tersebut, angka sekitar Rp632 triliun sebaiknya dibaca sebagai perkiraan keseluruhan, bukan sebagai jumlah khusus untuk sektor atau program tertentu. Rincian lanjutan akan diperlukan untuk menilai cakupan fasilitas serta pihak yang berpotensi memperoleh manfaat.
Bagi dunia usaha, besaran rencana ini menjadi salah satu sinyal tentang arah dukungan pemerintah melalui kebijakan pajak. Namun, dampaknya terhadap perusahaan akan bergantung pada bentuk fasilitas, persyaratan penerima, dan ketentuan pelaksanaannya. Perkembangan berikutnya, termasuk penetapan rincian dalam kebijakan resmi, akan menentukan bagaimana perkiraan tersebut diterjemahkan menjadi fasilitas yang tersedia pada 2027. Sampai ada penjelasan lebih lengkap, perbandingan dengan angka 2026 memberikan konteks, sedangkan nilai 2027 tetap merupakan proyeksi pemerintah.
Menurut Wakil Menteri Keuangan Suahasil Nazara, sektor manufaktur termasuk bidang usaha yang menerima insentif pajak dalam jumlah terbesar. Dukungan tersebut berkaitan dengan perusahaan yang memperoleh fasilitas seperti tax holiday, tax allowance, dan pengurangan pajak. Berbagai fasilitas itu dirancang untuk mendorong aktivitas usaha melalui keringanan kewajiban perpajakan, dengan penerima dan nilai manfaat yang tercermin dalam penghitungan belanja perpajakan. Manufaktur menempati posisi teratas di sejumlah sektor usaha dalam data yang dipaparkan. Posisi tersebut menunjukkan besarnya manfaat perpajakan yang dialokasikan kepada kegiatan industri, sekaligus menempatkan sektor ini sebagai salah satu fokus penting kebijakan insentif pemerintah.
Data belanja perpajakan untuk 2026 mencatat alokasi pada sektor manufaktur sebesar Rp137,2 triliun. Nilai ini lebih tinggi dibanding sektor pertanian, yang menerima Rp60,5 triliun. Berikutnya, sektor perdagangan tercatat sebesar Rp55,3 triliun, sedangkan jasa lainnya mencapai Rp53,5 triliun. Sementara itu, jasa keuangan dan asuransi memperoleh sekitar Rp52,1 triliun. Urutan tersebut memperlihatkan perbedaan nilai manfaat yang tercatat antarsektor, dengan manufaktur berada jauh di atas sektor-sektor lain dalam daftar. Angka-angka ini merujuk secara khusus pada data belanja perpajakan 2026, bukan pada alokasi yang disiapkan untuk tahun 2027.
Besarnya nilai pada manufaktur dapat dibaca dalam konteks pemberian fasilitas perpajakan kepada perusahaan yang memenuhi ketentuan, termasuk melalui tax holiday dan tax allowance. Suahasil mengaitkan penerima manfaat dengan perusahaan yang mendapatkan fasilitas tersebut serta pengurangan pajak. Karena itu, angka belanja perpajakan menggambarkan nilai dukungan fiskal yang diperhitungkan melalui kebijakan pajak, bukan semata-mata pembayaran langsung kepada perusahaan. Perbandingan sektoral juga memberi gambaran mengenai sebaran manfaat fasilitas di berbagai bidang usaha. Dalam membaca data tersebut, penting untuk membedakan tahun data dan tahun rencana: nilai manufaktur Rp137,2 triliun serta angka untuk sektor lainnya adalah catatan 2026, sedangkan angka Rp632 triliun dalam judul merujuk pada insentif yang disiapkan untuk 2027.
Suahasil menjelaskan bahwa pajak memiliki fungsi yang lebih luas daripada sekadar menghimpun penerimaan negara. Dalam kerangka kebijakan yang disampaikan, pajak juga dapat digunakan untuk menyediakan insentif bagi perekonomian. Dengan demikian, pembahasan mengenai fasilitas pajak mencakup peran penerimaan sekaligus dukungan yang diberikan melalui kebijakan fiskal. Kedua fungsi tersebut hadir dalam satu perangkat kebijakan, dengan tujuan yang dijelaskan sebagai dukungan bagi kegiatan ekonomi. Penjelasan ini menjadi dasar untuk memahami mengapa pemerintah menyiapkan insentif pajak dalam rancangan kebijakan untuk 2027. Fasilitas tersebut tidak ditempatkan semata-mata sebagai pengurangan atau pengaturan kewajiban pajak, tetapi sebagai bagian dari cara kebijakan pajak diarahkan kepada aktivitas ekonomi nasional.
Arah dukungan itu, menurut keterangan Suahasil, mencakup pergerakan ekonomi nasional, dunia usaha, dan rumah tangga. Penyebutan ketiga unsur tersebut menunjukkan cakupan penerima manfaat yang menjadi perhatian dalam rancangan fasilitas. Pada tingkat nasional, kebijakan diarahkan untuk mendukung aktivitas ekonomi secara lebih luas. Bagi dunia usaha, fasilitas pajak disediakan sebagai bentuk dukungan terhadap kegiatan usaha. Sementara itu, rumah tangga juga termasuk dalam lingkup pihak yang hendak didukung melalui kebijakan tersebut. Keterangan ini menjelaskan tujuan umum fasilitas tanpa merinci bentuk setiap insentif ataupun menetapkan hasil tertentu yang akan terjadi. Dengan demikian, alasan kebijakan yang disampaikan bertumpu pada fungsi pajak sebagai instrumen yang dapat membantu mendukung berbagai bagian dari perekonomian.
Dalam konteks rencana insentif pajak untuk 2027, pandangan tersebut menempatkan fasilitas sebagai salah satu cara untuk menghubungkan kebijakan perpajakan dengan kebutuhan ekonomi. Pajak tetap menjalankan fungsi penghimpunan uang, tetapi menurut Suahasil, perannya tidak berhenti pada fungsi itu. Pemerintah juga menyiapkan fasilitas yang ditujukan untuk menopang pergerakan ekonomi, kegiatan dunia usaha, serta rumah tangga. Penekanan pada tujuan ini menjelaskan alasan kebijakan tanpa menambahkan klaim mengenai dampak, ukuran keberhasilan, atau perubahan ekonomi tertentu. Besaran insentif dan sektor yang disebut dalam rencana dapat dibahas tersendiri, sementara dasar pemikirannya adalah bahwa pajak dapat berfungsi sebagai dukungan bagi perekonomian. Pernyataan Suahasil tersebut memberi konteks atas kebijakan yang dirancang untuk 2027.
Wakil Menteri Keuangan Suahasil Nazara menjelaskan bahwa pemerintah tidak memungut seluruh potensi penerimaan pajak yang tersedia. Dalam keterangannya di Hotel Raffles, Jakarta, Kamis (8/10/2026), ia menggambarkan adanya selisih potensi pajak dan jumlah yang benar-benar dihimpun. Potensi penerimaan pajak diperkirakan mencapai sekitar 12% dari produk domestik bruto (PDB) setiap tahun, sementara penerimaan yang dikumpulkan berada di kisaran 10% PDB. Selisih tersebut, menurut penjelasan itu, berkaitan dengan kebijakan perpajakan yang memberi ruang bagi sebagian dana untuk tetap berada di masyarakat.
Suahasil menyebut sekitar 2% PDB sengaja tidak ditagih sebagai bagian dari insentif perpajakan. Dengan tidak mengambil seluruh potensi tersebut, pemerintah memungkinkan rumah tangga dan pelaku usaha mempertahankan dana yang dapat digunakan untuk konsumsi, investasi, maupun kegiatan ekonomi lainnya. Kebijakan ini menggambarkan bahwa penerimaan negara bukan satu-satunya pertimbangan dalam merancang sistem pajak. Pemerintah juga memperhitungkan dampak pungutan terhadap aktivitas ekonomi dan kemampuan masyarakat. Karena itu, angka potensi penerimaan perlu dibedakan dari jumlah pajak yang pada akhirnya dipungut, termasuk bagian yang tidak dihimpun melalui fasilitas atau perlakuan perpajakan tertentu.
Dalam kesempatan yang sama, ia juga menyebut besaran pajak yang tidak dikumpulkan setiap tahun sekitar 2,2% PDB.
Baca juga: Pengesahan RUU APBN 2027: Belanja Negara Dipatok Rp 4.106 Triliun | Korupsi Program Makan Bergizi: Kerugian Negara Capai Rp 10 Triliun | Kapolri: Mahasiswa UMSU Disiapkan Menjadi Pemimpin Indonesia Emas 2045