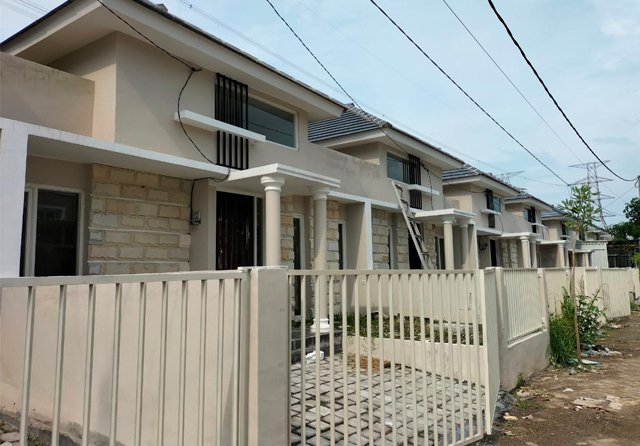
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 14 September 2026, Kasus dugaan manipulasi dalam penyaluran kredit pemilikan rumah (KPR) yang melibatkan PT Bumi Arta Sedayu (BAS) telah menarik perhatian banyak pihak. Terutama, proyek properti Citra Swarna Grande dan Kartika Residence yang berlokasi di Karawang menjadi titik fokus dalam penyelidikan ini. Kasus ini mengisyaratkan adanya potensi kerugian yang bisa dialami oleh bank, serta debitur yang terlibat.
PT Bumi Arta Sedayu sebagai pengembang properti bertanggung jawab dalam pengimplementasian dan penyaluran KPR kepada calon pembeli. Namun, muncul dugaan bahwa terdapat ketidaksesuaian dalam proses pengajuan dan verifikasi data yang dilakukan. Masalah ini berpotensi menimbulkan kerugian financial, baik bagi lembaga perbankan yang memberikan pinjaman, maupun bagi masyarakat yang telah berinvestasi dalam proyek-proyek tersebut.
Salah satu isu utama dalam kasus ini adalah tidak adanya transparansi dalam proses pengajuan KPR. Beberapa pihak menyatakan bahwa informasi yang diberikan kepada calon debitur tidak sepenuhnya akurat dan dapat dipertanggungjawabkan. Hal ini menimbulkan pertanyaan mengenai integritas pihak-pihak yang terlibat, serta mekanisme pengawasan yang seharusnya ada untuk memastikan kejelasan dalam proses penyaluran KPR.
Ketidakpastian ini mendorong pihak berwenang untuk melakukan penyelidikan lebih lanjut guna mendapatkan kejelasan terkait dugaan manipulasi tersebut. Dengan melibatkan berbagai instansi, diharapkan fakta-fakta yang terkait akan terungkap dan memberikan keadilan bagi semua pihak yang terdampak. Perhatian yang lebih besar terhadap kepatuhan dan regulasi dalam penyaluran KPR diharapkan dapat mencegah kasus serupa di masa depan.
Ali Tranghanda, CEO Indonesia Property Watch, mengemukakan pandangan kritis terhadap kasus dugaan manipulasi KPR yang melibatkan PT Bumi Arta Sedayu. Menurut beliau, kasus ini merefleksikan adanya praktik yang terstruktur dan bertingkat, di mana sejumlah pihak terlibat dalam skema manipulasi yang merugikan banyak orang. Semua data yang ada perlu dievaluasi secara mendalam untuk mengungkap fakta-fakta yang sesungguhnya di balik masalah ini.
Ali menegaskan bahwa jika terbukti bahwa manipulasi data dan penggunaan identitas debitur telah terjadi, maka tindakan tersebut tidak hanya tidak dapat dibenarkan, tetapi juga harus dikategorikan sebagai penipuan. Hal ini menjadi penting untuk diperhatikan, mengingat sektor properti memiliki dampak yang signifikan terhadap ekonomi, serta kepercayaan masyarakat terhadap institusi keuangan. Sebagai CEO Indonesia Property Watch, Ali berpendapat bahwa integritas transaksi KPR harus dijaga agar tidak ada pihak yang merasa dirugikan.
Lebih lanjut, Ali menyatakan bahwa keterlibatan banyak pihak dalam dugaan praktik manipulasi memprihatinkan karena menunjukkan lemahnya pengawasan dan sistem regulasi dalam industri ini. Ia mendorong pihak berwenang untuk secara aktif menyelidiki kasus ini dan memperkuat peraturan yang ada agar kejadian serupa tidak terulang di masa mendatang. Hal ini juga termasuk perlunya transparansi dalam pengelolaan data debitur serta tingginya kesadaran akan risiko-risiko yang mungkin dihadapi oleh para pembeli rumah.
Konsekuensi dari kasus ini tidak hanya berimbas pada individu tertentu, tetapi juga pada reputasi industri properti secara keseluruhan. Oleh karena itu, perhatian serius serta tindakan tegas terhadap dugaan manipulasi ini menjadi agenda penting bagi semua pihak yang terlibat.
Manipulasi data dalam proses pengajuan Kredit Pemilikan Rumah (KPR) merupakan praktik yang telah lama mencoreng reputasi industri properti. Meskipun ada upaya untuk menjaga integritas sistem, sejumlah modus manipulasi data calon debitur kerap kali muncul. Hal ini menjadi isu serius karena data yang tidak akurat dapat digunakan untuk memenuhi syarat yang ditetapkan oleh bank atau lembaga keuangan.
Salah satu bentuk manipulasi yang sering terjadi adalah perubahan data penghasilan. Calon debitur kadang-kadang menyajikan informasi yang berlebihan mengenai pendapatan mereka, bertujuan untuk mendapatkan persetujuan KPR dengan lebih mudah. Dalam beberapa kasus, terdapat laporan bahwa individu melakukan penggelembungan jumlah penghasilan yang tercantum dalam slip gaji atau dokumen keuangan lainnya. Tindakan ini tidak hanya berdampak pada persetujuan KPR, tetapi juga membahayakan kondisi keuangan calon debitur di masa depan.
Selain itu, perubahan status pekerjaan juga sering terjadi dalam pengajuan KPR. Beberapa calon debitur mungkin mengklaim bahwa mereka memiliki pekerjaan tetap, padahal kenyataannya adalah mereka bekerja dengan status kontrak atau bahkan menganggur. Modus ini dilakukan untuk meningkatkan daya tarik calon debitur dalam pandangan bank. Bank biasanya cenderung memberikan persetujuan lebih tinggi kepada mereka yang memiliki status pekerjaan tetap, sehingga informasi yang tidak akurat dapat sangat menguntungkan bagi calon debitur yang ingin mendapatkan pinjaman lebih besar.
Praktik manipulasi semacam ini tidak hanya merugikan lembaga pemberi kredit, tetapi juga dapat menyebabkan masalah serius bagi para debitur ketika mereka akhirnya tidak mampu membayar cicilan KPR. Oleh karena itu, penting bagi semua pihak untuk waspada dan berusaha memastikan keakuratan data yang disampaikan dalam proses pengajuan KPR. Penegakan peraturan yang ketat serta transparansi dalam penyampaian informasi adalah dua langkah penting untuk mengatasi masalah ini dan melindungi semua pihak yang terlibat.
Dalam berbagai situasi hukum terkait manipulasi dalam penjualan properti, posisi bank dapat menjadi sangat krusial. Khususnya dalam kasus dugaan manipulasi Kredit Pemilikan Rumah (KPR) di PT Bumi Arta Sedayu, keberadaan bank sebagai lembaga yang menyalurkan dana sangat menuntut perhatian dan analisis mendalam. Jika terdapat bukti bahwa developer atau pihak lain telah melakukan manipulasi, konsekuensinya tidak hanya akan menjangkau pihak-pihak yang terlibat secara langsung, tetapi juga akan berdampak signifikan pada bank.
Salah satu pertimbangan utama bagi bank adalah mitigasi risiko. Dalam konteks penyaluran KPR, bank bertanggung jawab untuk memastikan bahwa data dan transaksi yang diajukan adalah akurat dan dapat dipercaya. Oleh karena itu, bank perlu melakukan prosedur verifikasi yang ketat sebelum menyetujui kredit. Hal ini tidak hanya berlaku untuk dokumen yang diajukan oleh pengembang, tetapi juga harus mencakup analisis terhadap kondisi pasar dan liabilitas yang mungkin timbul terkait proyek tersebut.
Dalam praktiknya, bank harus menerapkan kontrol internal yang efisien serta melibatkan audit independen untuk mengidentifikasi potensi masalah di awal. Dalam hal ini, tindakan proaktif sangat penting, terutama di sektor yang rawan terhadap penipuan. Jika bank gagal mengantisipasi risiko-risiko ini, mereka bisa mengalami kerugian finansial yang substansial sekaligus kehilangan kepercayaan dari nasabah dan pemangku kepentingan lainnya.
Pengamatan terhadap posisi bank dalam kasus ini jelas menunjukkan bahwa bank harus menjadi pihak yang aktif dalam menjalankan due diligence. Melalui investigasi menyeluruh terhadap pihak pengembang dan proyek yang didanai, bank dapat menghindari komplikasi yang dihasilkan dari tindakan manipulatif yang bisa merugikan banyak pihak, termasuk nasabah yang menggantungkan harapan mereka pada kredit yang disetujui.