
Jakarta | Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Friderica Widyasari Dewi, memaparkan perkembangan sektor keuangan Indonesia di tengah gejolak pasar. Dalam kondisi sentimen yang berubah cepat, ia menyoroti tekanan terhadap nilai tukar rupiah serta dinamika arus modal yang turut membentuk suasana pasar. Salah satu faktor yang memengaruhi tekanan tersebut adalah keluarnya dana asing dari pasar modal Indonesia. Pergerakan ini menambah tantangan bagi pelaku pasar dan menjadi perhatian dalam membaca kondisi keuangan nasional secara menyeluruh.
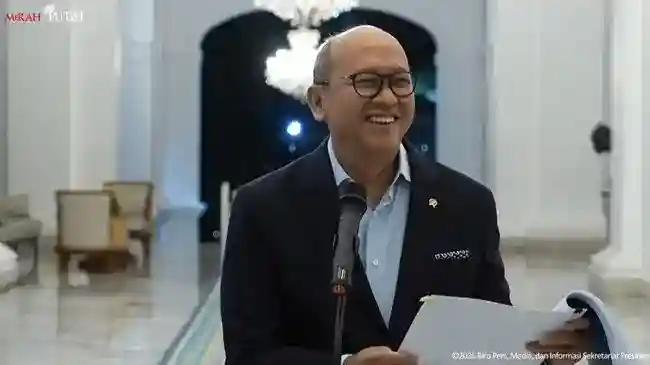
Friderica, yang akrab disapa Kiki, menyampaikan paparan tersebut saat membuka Rapat Pimpinan Nasional Kadin pada Kamis, 29 Oktober 2026. Forum itu berlangsung ketika pasar menghadapi pengaruh guncangan sentimen global maupun domestik. Perkembangan di luar negeri dapat mengubah selera risiko investor, sementara kondisi dalam negeri turut memengaruhi ekspektasi terhadap aset dan kegiatan ekonomi. Dalam situasi seperti ini, indikator sektor keuangan menjadi salah satu rujukan untuk menilai kemampuan lembaga keuangan menjalankan fungsi intermediasi dan mendukung aktivitas masyarakat serta dunia usaha.
Di tengah tekanan tersebut, kredit perbankan masih menunjukkan pertumbuhan pada berbagai kelompok bank. Kinerja itu tercatat baik pada bank-bank milik negara maupun bank swasta, sehingga perkembangan pembiayaan tidak hanya bertumpu pada satu kelompok perbankan. Ketahanan pertumbuhan kredit menjadi aspek penting karena penyaluran pinjaman membantu memenuhi kebutuhan pembiayaan rumah tangga dan perusahaan. Namun, dinamika pasar tetap perlu dicermati, termasuk perubahan arus dana dan sentimen investor. Paparan OJK tersebut menggambarkan bahwa, meski menghadapi tekanan dari beragam arah, kegiatan kredit masih bergerak tumbuh. Kondisi ini memberi gambaran mengenai daya tahan sektor perbankan, sekaligus menegaskan perlunya pemantauan berkelanjutan terhadap perkembangan pasar dan kualitas penyaluran pembiayaan.
Kinerja penyaluran kredit perbankan tetap menunjukkan pertumbuhan di tengah kondisi pasar yang bergejolak. Otoritas Jasa Keuangan (OJK) mencatat kredit tumbuh sebesar 13,6% secara tahunan atau year-on-year. Angka tersebut menggambarkan perkembangan kredit dibandingkan dengan periode yang sama pada tahun sebelumnya.
Menurut Kiki, laju pertumbuhan kredit itu sedikit lebih rendah daripada yang tercatat pada bulan sebelumnya. Meski demikian, capaian 13,6% tersebut tetap menjadi angka pertumbuhan tertinggi dalam 10 tahun terakhir. Dengan demikian, penurunan dibandingkan bulan sebelumnya tidak mengubah posisi pertumbuhan kredit sebagai capaian tertinggi dalam rentang satu dekade, sebagaimana disampaikan Kiki.
Dari sisi nilai, total penyaluran kredit perbankan telah melampaui Rp9.200 triliun. Data tersebut menunjukkan besarnya kredit yang telah disalurkan oleh industri perbankan. OJK juga mencatat perkembangan dana pihak ketiga (DPK), yang mencapai Rp10.492 triliun. DPK merupakan dana yang dihimpun perbankan dari masyarakat dan pihak lainnya, sementara angka yang disampaikan menunjukkan total nilainya.
Informasi mengenai pertumbuhan kredit, total penyaluran, dan DPK itu disampaikan OJK dalam paparan mengenai kondisi sektor keuangan. OJK menilai perbankan masih menjalankan fungsi intermediasi. Penilaian tersebut menyertai data kredit yang tumbuh secara tahunan dan besaran dana yang dihimpun perbankan.
Dengan pertumbuhan kredit 13,6% secara tahunan, penyaluran yang melampaui Rp9.200 triliun, serta DPK sebesar Rp10.492 triliun, OJK menggambarkan perkembangan aktivitas penghimpunan dan penyaluran dana di sektor perbankan. Kiki menegaskan bahwa pertumbuhan kredit sedikit melambat dibandingkan bulan sebelumnya, tetapi masih mencapai tingkat tertinggi dalam 10 tahun terakhir. Sementara itu, penilaian OJK mengenai fungsi intermediasi tetap merujuk pada peran perbankan dalam menghimpun dana dan menyalurkan kredit. Angka-angka tersebut menjadi bagian dari paparan OJK mengenai keadaan sektor keuangan saat pasar bergejolak.
Indikator permodalan dan kualitas aset yang dipaparkan Otoritas Jasa Keuangan (OJK) menunjukkan bahwa sektor perbankan tetap memiliki landasan yang kuat di tengah kondisi pasar yang bergejolak. Rasio kecukupan modal atau capital adequacy ratio (CAR) tercatat sebesar 24,3%. Rasio ini menggambarkan ketersediaan modal bank untuk menopang kegiatan usaha dan menyerap potensi risiko. Angka tersebut menjadi salah satu ukuran penting dalam melihat daya tahan perbankan ketika menghadapi perubahan kondisi ekonomi maupun pasar.
Dari sisi kualitas kredit, rasio kredit bermasalah atau non-performing loan (NPL) berada di level 2,07%, masih di bawah ambang 5%. Tingkat NPL ini menunjukkan bahwa porsi kredit bermasalah tetap terkendali berdasarkan indikator yang disampaikan OJK. Perkembangan tersebut perlu dibaca bersama pertumbuhan kredit, karena ekspansi pembiayaan yang disertai pengelolaan risiko menjadi bagian penting untuk menjaga kesehatan bank. CAR dan NPL memberikan gambaran berbeda, tetapi saling melengkapi dalam menilai kondisi sektor perbankan.
Kredit kepada usaha mikro, kecil, dan menengah (UMKM) juga menunjukkan perubahan arah. Pada awal tahun, penyalurannya masih mengalami kontraksi, sebelum kemudian mencatat pertumbuhan sebesar 2,68%. Pergerakan ini menandakan bahwa pembiayaan UMKM kembali tumbuh setelah sebelumnya berada dalam tekanan. Kredit UMKM berperan dalam mendukung kegiatan usaha dan kebutuhan modal pelaku bisnis berskala kecil hingga menengah. Pertumbuhannya menjadi salah satu perkembangan yang dicermati dalam melihat penyaluran kredit ke sektor produktif.
Pada komposisi kredit berdasarkan penggunaan, kredit modal kerja tumbuh sebesar 11,89% secara tahunan, sedangkan kredit investasi meningkat 23% secara tahunan. Pertumbuhan kredit investasi yang lebih tinggi mencerminkan ekspansi kuat pada pembiayaan untuk kebutuhan investasi, sementara kredit modal kerja turut mencatat peningkatan untuk mendukung kebutuhan operasional usaha. Bersama pulihnya kredit UMKM, perkembangan kedua jenis kredit ini memperlihatkan bahwa penyaluran pembiayaan produktif tetap berlangsung. Secara keseluruhan, data OJK memperlihatkan kombinasi permodalan yang kuat, kualitas kredit yang terjaga, serta pertumbuhan pada sejumlah segmen kredit.Loan to deposit ratio (LDR) menjadi salah satu indikator untuk melihat hubungan penyaluran kredit dan penghimpunan dana perbankan. Rasio ini menggambarkan porsi dana yang disalurkan sebagai pinjaman dibandingkan dengan dana yang tersedia dari simpanan nasabah. Dalam situasi pasar yang bergejolak, kondisi LDR dapat memberi gambaran mengenai keseimbangan fungsi intermediasi bank, yakni menghimpun dana sekaligus menyalurkannya kembali kepada masyarakat dan dunia usaha. Otoritas Jasa Keuangan (OJK) mencatat rasio tersebut masih berada pada tingkat yang terjaga, sejalan dengan kinerja sektor perbankan yang tetap menunjukkan pertumbuhan.
Secara keseluruhan, LDR perbankan tercatat sebesar 88,11%. Angka ini menunjukkan bahwa penyaluran pinjaman berlangsung dengan dukungan basis simpanan yang menjadi sumber pendanaan bank. Namun, capaian agregat itu mencakup kelompok bank dengan karakteristik dan komposisi pendanaan yang berbeda. Karena itu, perbandingan LDR antarjenis bank dapat membantu memberikan konteks tambahan terhadap kondisi intermediasi, tanpa mengubah angka keseluruhan yang disampaikan OJK. Data tersebut menjadi bagian dari paparan kondisi sektor jasa keuangan di tengah tantangan global, ketika perkembangan ekonomi dan pasar dapat memengaruhi lingkungan operasional lembaga keuangan.
Pada kelompok bank BUMN, LDR tercatat sebesar 89%. Sementara itu, bank umum swasta nasional mencatat rasio sebesar 85,28%. Perbedaan tersebut memperlihatkan variasi tingkat penyaluran pinjaman terhadap dana simpanan di kelompok bank, sedangkan angka keseluruhan industri tetap menjadi gambaran ringkas posisi perbankan. OJK menyampaikan data ini dalam konteks pemantauan terhadap sektor keuangan, termasuk kemampuan industri menjalankan fungsi penyaluran pembiayaan. Kiki menilai sektor jasa keuangan masih mampu tumbuh dan menopang pertumbuhan industri di Indonesia di tengah situasi global yang menantang.
Baca juga: Kondisi Peternakan Terkini di Tengah Musim Kemarau | Kondisi Irigasi Kering di Bekasi Menjadi Sorotan Mendalam | Kondisi Kesehatan Doddy Katamsi Memprihatinkan