Jakarta | Pemerintah menyiapkan rencana untuk memperluas akses layanan digital bagi sekitar 30 persen penduduk Indonesia yang hingga kini belum memiliki rekening perbankan. Kelompok tersebut akan diarahkan memperoleh telepon seluler serta rekening bank digital agar dapat menerima bantuan sosial melalui saluran elektronik. Kebijakan ini ditujukan untuk menjangkau warga yang selama ini menghadapi keterbatasan akses terhadap layanan keuangan formal, baik karena faktor wilayah, biaya, maupun belum tersedianya infrastruktur perbankan di sekitar tempat tinggal mereka.
Melalui skema tersebut, dana bantuan sosial dapat dikirim langsung ke rekening masing-masing penerima. Penyaluran secara digital diharapkan membuat proses distribusi lebih cepat dan tertata, sekaligus mengurangi ketergantungan pada penyaluran tunai atau perantara. Pemerintah juga dapat memiliki catatan transaksi yang lebih jelas untuk mendukung pengawasan dan memastikan bantuan diterima oleh warga yang telah ditetapkan sebagai penerima manfaat. Pelaksanaan kebijakan tetap memerlukan pendataan yang akurat, pendampingan penggunaan perangkat, serta perlindungan terhadap keamanan data pribadi.
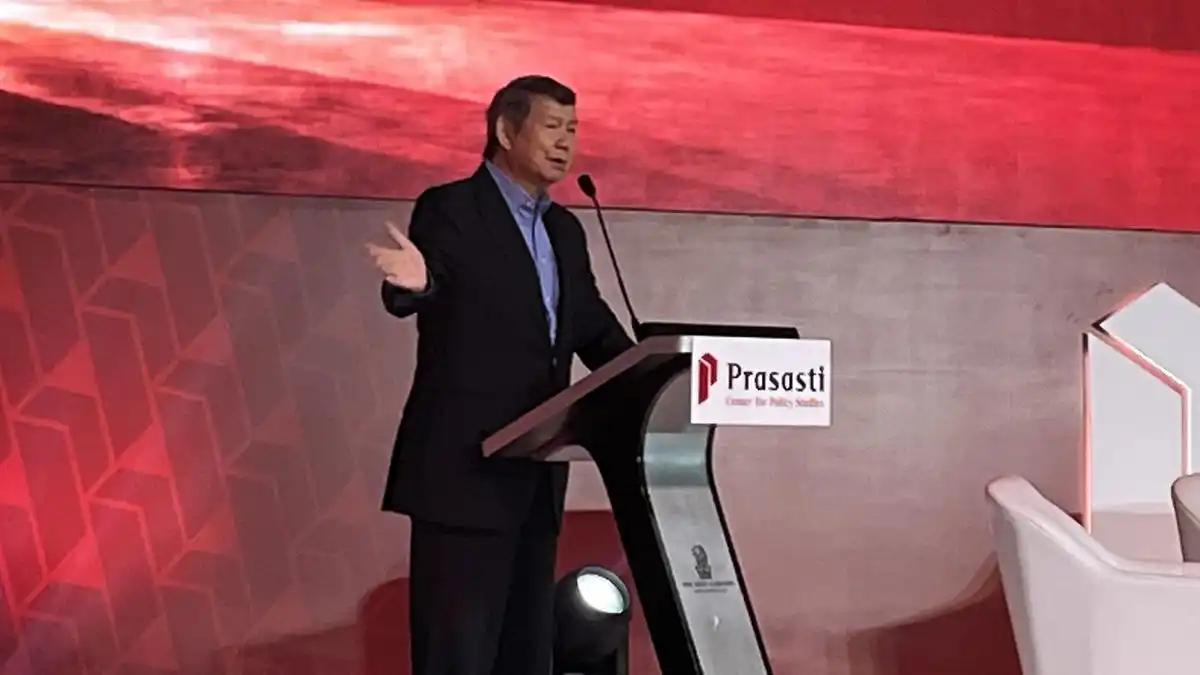
Hashim menyampaikan rencana agar setiap warga memperoleh akses terhadap telepon seluler dan rekening digital. Pernyataan itu disampaikan dalam acara Prasasti Indonesia Policy Forum 2026 di Jakarta, Selasa, 13 Oktober 2026. Ia menjelaskan bahwa penyediaan kedua akses tersebut menjadi bagian dari upaya pemerintah memperluas inklusi keuangan dan membangun sistem penyaluran bantuan yang lebih langsung. Dengan dukungan telepon seluler, penerima dapat memperoleh informasi terkait bantuan, sedangkan rekening digital menjadi sarana untuk menerima dana tanpa harus datang ke kantor bank. Rencana ini menempatkan digitalisasi bansos sebagai salah satu instrumen untuk menjangkau masyarakat yang belum terhubung dengan perbankan.
Dalam rencana digitalisasi bantuan sosial, pemerintah menugaskan PT Bank Syariah Indonesia Tbk (BSI) dan PT Bank Rakyat Indonesia (Persero) Tbk (BRI) untuk membantu pembukaan rekening bagi masyarakat yang belum terjangkau layanan perbankan. Penugasan ini menjadi bagian dari upaya memperluas akses keuangan, khususnya bagi warga yang selama ini belum memiliki rekening bank untuk menerima atau mengakses layanan keuangan secara lebih mudah.
BSI dan BRI berperan sebagai lembaga yang memfasilitasi proses awal kepemilikan rekening bagi kelompok masyarakat tersebut. Dengan dukungan kedua bank, pemerintah mengarahkan agar warga yang belum tersentuh layanan perbankan dapat memperoleh akses melalui kanal perbankan yang telah ditunjuk. Informasi yang tersedia menekankan fungsi fasilitasi pembukaan rekening, tanpa menjelaskan prosedur pendaftaran, persyaratan calon pengguna, maupun tahapan teknis pelaksanaannya.
Salah satu kebijakan yang menyertai penugasan tersebut adalah penghapusan biaya pembukaan rekening sebesar Rp50.000. Artinya, calon pengguna tidak perlu membayar biaya awal ketika membuka rekening melalui skema yang difasilitasi dalam program ini. Kebijakan tersebut dapat mengurangi hambatan biaya bagi masyarakat yang belum memiliki rekening, sehingga akses awal terhadap layanan perbankan tidak terbebani oleh pungutan pembukaan rekening.
Penghapusan biaya itu juga memperjelas bahwa dukungan pemerintah tidak hanya berkaitan dengan penunjukan bank pelaksana, tetapi mencakup upaya memberikan akses yang lebih ringan bagi kelompok yang belum terlayani. BSI dan BRI menjadi pihak yang ditugaskan untuk membantu pembukaan rekening, sedangkan masyarakat calon pengguna memperoleh kemudahan berupa tidak adanya biaya awal sebesar Rp50.000. Rincian mengenai pendaftaran, kriteria penerima, jadwal distribusi, dan mekanisme teknis lainnya belum dicantumkan dalam informasi yang tersedia.
Rencana digitalisasi bantuan sosial tidak hanya berkaitan dengan perubahan cara penyaluran kepada warga yang belum terjangkau perbankan. Kebijakan tersebut juga ditempatkan dalam agenda ekonomi yang lebih luas, yaitu mendorong peralihan dari transaksi tunai menuju sistem pembayaran dan pencatatan digital. Menurut Hashim, ketergantungan yang besar pada uang tunai membuat sebagian aktivitas ekonomi sulit terlihat dalam data resmi. Akibatnya, pemerintah menghadapi keterbatasan ketika menyusun kebijakan, mengukur kapasitas ekonomi, serta memperluas penerimaan negara.
Digitalisasi transaksi dinilai dapat membantu mencatat kegiatan ekonomi yang selama ini berlangsung di luar sistem formal. Aktivitas semacam itu kerap disebut sebagai gray economy, karena berada di sektor formal dan informal serta belum seluruhnya tercermin dalam administrasi perpajakan atau statistik ekonomi. Dengan tersedianya jejak transaksi yang lebih rapi, pemerintah berpeluang memperoleh gambaran yang lebih akurat mengenai perputaran uang, pendapatan, dan kegiatan usaha masyarakat.
Potensi tersebut menjadi penting karena aktivitas ekonomi informal diperkirakan mencapai 35 hingga 45 persen. Besarnya porsi ini menunjukkan bahwa masih terdapat ruang yang signifikan untuk memperluas basis penerimaan negara. Peralihan ke sistem digital tidak secara otomatis berarti seluruh kegiatan informal akan langsung dikenai pungutan, tetapi dapat memperbaiki pendataan dan membantu pemerintah merancang kebijakan yang lebih terukur, adil, serta sesuai dengan kondisi lapangan.
Hashim juga mengaitkan agenda itu dengan rasio penerimaan negara Indonesia yang berada di kisaran 12 persen. Angka tersebut lebih rendah dibandingkan Kamboja yang mencapai 18 persen dan Vietnam sebesar 23 persen. Perbandingan ini memperlihatkan adanya tantangan dalam meningkatkan kapasitas fiskal Indonesia. Pencatatan transaksi secara digital dapat menjadi salah satu instrumen untuk mengurangi kebocoran informasi ekonomi sekaligus memperkuat pengawasan.
Dalam penyaluran bantuan sosial, sistem digital juga berpotensi meningkatkan transparansi. Data penerima, waktu penyaluran, dan aliran dana dapat dipantau dengan lebih jelas, sehingga risiko tumpang tindih, salah sasaran, atau penyaluran yang tidak tercatat dapat ditekan. Namun, penerapannya tetap perlu disertai perlindungan data, akses yang mudah, serta dukungan bagi warga yang belum memiliki rekening atau perangkat digital.
Pemerintah menargetkan rasio penerimaan negara meningkat menjadi 18 persen dalam dua hingga tiga tahun ke depan. Target tersebut menjadi salah satu ukuran yang dikaitkan dengan rencana digitalisasi bantuan sosial bagi warga yang belum terjangkau layanan perbankan. Melalui pemanfaatan teknologi, pemerintah ingin memperluas akses penerima terhadap penyaluran bantuan sekaligus memperkuat pencatatan transaksi. Namun, target peningkatan rasio penerimaan negara itu belum disertai rincian mengenai tahapan pelaksanaan program digitalisasi secara menyeluruh.
Hashim belum menjelaskan jadwal pasti kapan program tersebut mulai dijalankan. Informasi mengenai jumlah telepon seluler yang akan dibagikan kepada warga sasaran juga belum ditetapkan. Padahal, perangkat tersebut disebut berkaitan dengan upaya menjangkau masyarakat yang belum memiliki akses perbankan. Belum terdapat pula keterangan mengenai mekanisme pendataan penerima, wilayah pelaksanaan, maupun tahapan distribusi perangkat. Karena itu, bentuk pelaksanaan di lapangan masih belum dapat diketahui secara terperinci berdasarkan informasi yang tersedia.
Alokasi anggaran pemerintah untuk mendukung rencana ini juga belum diungkapkan. Ketiadaan rincian anggaran membuat cakupan program, kebutuhan perangkat, serta dukungan operasionalnya belum dapat dinilai. Pada tahap ini, digitalisasi bantuan sosial tersebut masih berada dalam status rencana, sementara sejumlah unsur penting pelaksanaannya masih menunggu penetapan. Pemerintah belum menyampaikan jadwal, jumlah telepon seluler, dan besaran anggaran yang akan digunakan. Dengan demikian, informasi yang tersedia baru mencakup target peningkatan rasio penerimaan negara, tanpa rincian operasional yang memastikan bagaimana dan kapan program itu akan diterapkan.
Baca juga: Rekomendasi Kafe Terjangkau di Jakarta Selatan untuk Bersantai | Optimisme Perbankan di Tengah Ketidakpastian Global | Mendorong Transformasi Digital Perbankan Melalui Bandwidth On Demand