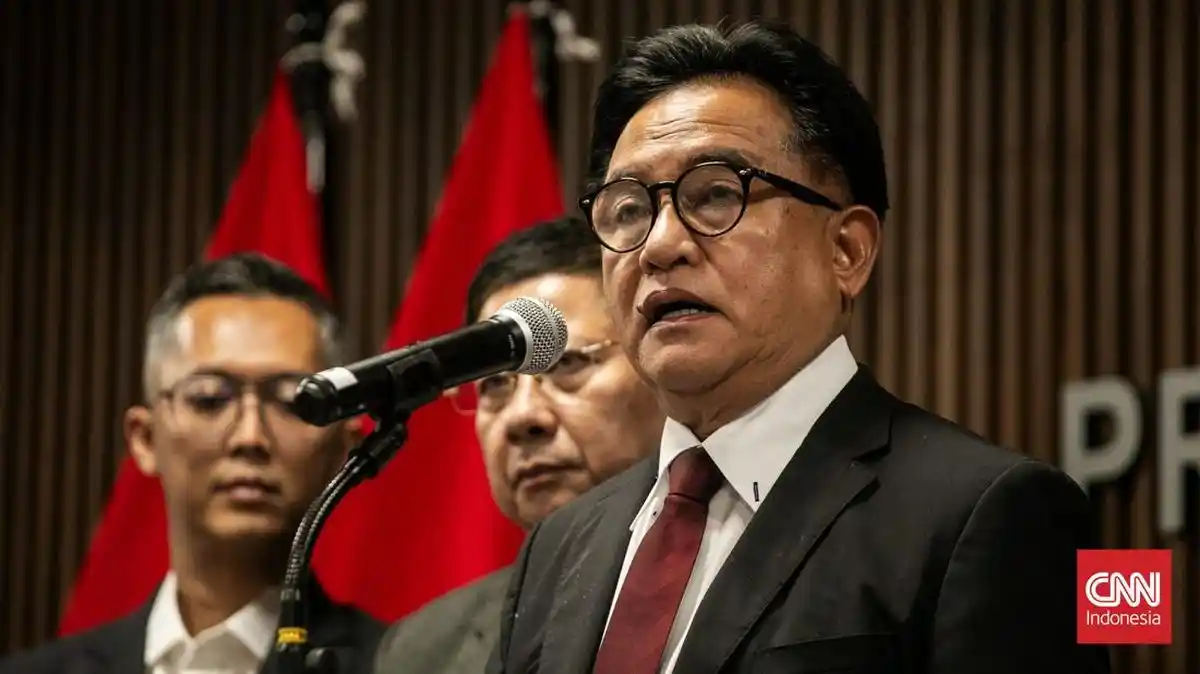
Jakarta | Rencana mengaitkan kepatuhan perpajakan dengan kenaikan pangkat aparatur sipil negara (ASN) mengemuka sebagai upaya mendorong pelaksanaan kewajiban pajak di lingkungan pemerintahan. Dalam gagasan tersebut, ASN diharapkan telah melaporkan dan memenuhi kewajiban perpajakannya sebelum memperoleh promosi ke pangkat atau golongan yang lebih tinggi. Artinya, status kepatuhan pajak berpotensi menjadi salah satu hal yang diperiksa dalam proses pengembangan karier. Rencana ini disampaikan oleh Direktur Jenderal Pajak Kementerian Keuangan, Bimo Wijayanto. Namun, penyampaiannya belum berarti ketentuan tersebut telah resmi diberlakukan bagi seluruh ASN di Indonesia.
Menurut penjelasan yang disampaikan, aturan atau mekanisme yang diperlukan masih dalam tahap penyusunan. Karena itu, rincian penting belum dapat dipastikan, termasuk bentuk bukti kepatuhan yang harus diserahkan, pihak yang akan melakukan verifikasi, serta tahapan penerapannya. Belum pula dijelaskan secara final apakah penilaian akan mencakup pelaporan Surat Pemberitahuan (SPT) saja atau juga pelunasan kewajiban pajak yang terutang. Kejelasan tentang kondisi khusus, misalnya apabila terdapat sengketa atau pembetulan pelaporan, juga akan diperlukan agar pelaksanaan kebijakan dapat berlangsung secara konsisten. Rincian tersebut perlu ditunggu sampai pemerintah menyampaikan ketentuan resmi.
Jika kelak ditetapkan, keterkaitan ini dapat menempatkan kepatuhan pajak sebagai bagian dari tata kelola dan tanggung jawab ASN, sekaligus mendukung kesadaran bahwa kewajiban perpajakan berlaku bagi warga negara, termasuk pegawai pemerintah. Meski demikian, untuk saat ini rencana itu sebaiknya dipahami sebagai usulan yang masih dipersiapkan, bukan syarat promosi yang sudah berlaku. ASN belum dapat dianggap otomatis kehilangan kesempatan naik pangkat hanya karena adanya pengumuman mengenai gagasan tersebut. Pemerintah masih perlu merampungkan dasar hukum, prosedur, dan koordinasi antarinstansi sebelum penerapan dapat dipastikan. Informasi resmi selanjutnya akan menentukan cakupan serta waktu berlakunya kebijakan, apabila rencana tersebut akhirnya disetujui.
Bimo menjelaskan bahwa Surat Keterangan Fiskal (SKF) akan menjadi dokumen yang menyertai proses promosi dan eselonisasi aparatur sipil negara (ASN). Dengan demikian, pengajuan kenaikan jabatan tidak hanya dinilai berdasarkan persyaratan kepegawaian, tetapi juga akan dikaitkan dengan pemenuhan kewajiban perpajakan. SKF berfungsi sebagai keterangan yang menunjukkan status kepatuhan pajak seseorang, sehingga dapat menjadi bagian dari pemeriksaan administratif sebelum keputusan promosi ditetapkan.
Menurut Bimo, ASN yang belum melaporkan kewajiban perpajakan maupun belum memenuhi kewajiban pajaknya tidak dapat naik pangkat atau golongan. Ketentuan ini menempatkan kepatuhan pajak sebagai salah satu syarat penting dalam perjalanan karier aparatur. Karena itu, pegawai yang akan mengikuti proses promosi perlu memastikan pelaporan dan pembayaran pajaknya telah dituntaskan sesuai ketentuan. Pengecekan tersebut diharapkan mendorong calon pejabat menyiapkan dokumen fiskal sejak awal, bukan baru mengurusnya ketika proses kenaikan jabatan berlangsung.
Meski arah kebijakan telah disampaikan, penerapannya belum dimulai saat pernyataan tersebut disampaikan. Kebijakan baru akan diberlakukan setelah terbit surat ketetapan bersama yang melibatkan empat atau lima menteri. Salah satu pihak yang disebut termasuk dalam penyusunan ketetapan itu adalah Menteri Keuangan Suahasil Nazara. Ketetapan bersama tersebut akan menjadi dasar resmi bagi instansi pemerintah untuk menerapkan persyaratan SKF dalam promosi dan eselonisasi ASN. Jumlah kementerian yang terlibat serta rincian pelaksanaannya menunggu keputusan resmi yang diterbitkan.
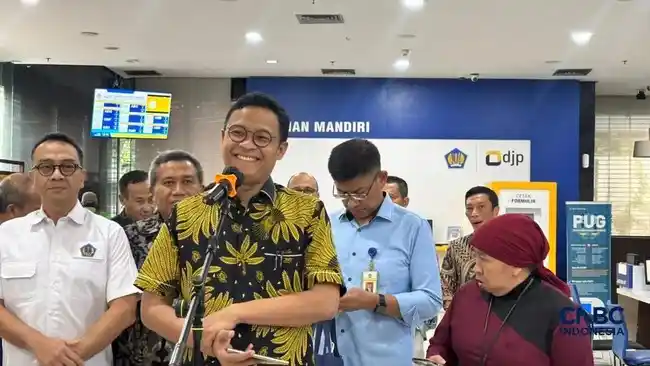
Keterangan itu disampaikan Bimo dalam media gathering Direktorat Jenderal Pajak di Bogor pada Kamis, 12 November 2026. Penyampaian rencana melalui forum tersebut memberi gambaran mengenai hubungan yang hendak dibangun administrasi kepegawaian dan kepatuhan perpajakan. Namun, ASN dan instansi perlu merujuk pada ketetapan bersama setelah dokumen itu terbit untuk mengetahui ruang lingkup, mekanisme verifikasi, serta waktu mulai berlakunya aturan. Sampai saat itu, SKF diposisikan sebagai persyaratan yang direncanakan, bukan ketentuan yang telah berlaku. Kejelasan aturan pelaksanaan nantinya penting agar setiap pegawai memahami dokumen yang harus disiapkan dan tahapan pemeriksaannya.
Informasi mengenai usulan menjadikan kepatuhan pajak sebagai syarat kenaikan pangkat aparatur sipil negara (ASN) masih terbatas. Bimo belum memaparkan latar belakang kebijakan tersebut secara terperinci. Karena itu, belum tersedia keterangan yang cukup untuk menjelaskan pertimbangan yang mendasari usulan, bagaimana gagasan itu dirumuskan, atau konteks penyampaiannya. Hal-hal tersebut belum dapat dipastikan dari informasi yang disampaikan sejauh ini.
Waktu penerapan ketentuan juga belum dijelaskan. Bimo tidak menyebut tanggal atau periode peluncuran, dan belum ada jadwal yang dapat dijadikan acuan untuk mengetahui kapan kebijakan tersebut akan mulai berlaku. Dengan demikian, belum dapat dipastikan apakah usulan itu akan diterapkan dalam waktu dekat atau masih memerlukan pembahasan lebih lanjut. Informasi yang tersedia tidak memberikan dasar untuk menyimpulkan tahapan maupun tenggat pelaksanaannya.
Bimo menyatakan bahwa peluncuran akan disampaikan oleh para menteri terkait, termasuk Menteri Keuangan. Pernyataan itu menunjukkan bahwa keterangan resmi mengenai kebijakan masih akan disampaikan oleh pihak-pihak tersebut, tetapi belum memuat waktu pengumuman atau rincian pelaksanaan. Karena belum ada informasi tambahan, masyarakat dan ASN perlu menunggu penjelasan resmi dari para menteri terkait. Sampai keterangan tersebut diberikan, rincian tentang latar belakang, jadwal, dan mekanisme penerapan belum dapat dipastikan.
Pembedaan usulan dan ketentuan yang telah resmi berlaku juga penting dalam membaca informasi ini. Keterangan yang tersedia hanya menyebut gagasan mengenai kepatuhan pajak sebagai syarat kenaikan pangkat serta rencana penyampaian peluncuran oleh menteri terkait. Belum ada rincian yang memastikan bentuk aturan, cakupan ASN yang terdampak, atau cara kepatuhan pajak akan dinilai. Oleh sebab itu, aspek-aspek tersebut tidak sebaiknya dianggap sebagai ketentuan final. Penjelasan lanjutan dari pihak berwenang diperlukan agar publik memperoleh informasi yang jelas, termasuk mengenai latar belakang dan kapan kebijakan tersebut diluncurkan.
Direktorat Jenderal Pajak (DJP) menemukan adanya wajib pajak orang pribadi yang menghapus bukti pemotongan Pajak Penghasilan (PPh) ketika menyampaikan Surat Pemberitahuan (SPT) Tahunan PPh orang pribadi Tahun Pajak 2025. Bukti pemotongan tersebut memuat informasi pajak yang telah dipotong pihak lain dan perlu dicantumkan secara benar dalam pelaporan. Penghapusan dokumen itu dapat mengubah perhitungan pajak yang tercermin dalam SPT, sehingga informasi kewajiban dan pembayaran yang disampaikan tidak lagi menggambarkan kondisi sebenarnya.
Dalam temuan tersebut, SPT yang semestinya menunjukkan status kurang bayar dapat berubah menjadi nihil setelah bukti pemotongan dihapus. Pada keadaan lain, tindakan serupa dapat mengurangi nilai pajak kurang bayar yang dilaporkan. Perbedaan ini penting karena kelengkapan bukti pemotongan berpengaruh pada penghitungan pajak terutang dan kredit pajak. Wajib pajak perlu memastikan seluruh data dalam SPT sesuai dengan dokumen pendukung, termasuk bukti pemotongan yang telah diterima, sebelum menyampaikan pelaporan. Jika terdapat kekeliruan atau informasi yang belum dicantumkan, pembetulan SPT menjadi langkah yang diperlukan untuk menyelaraskan laporan dengan keadaan yang sebenarnya.
Sebagai tindak lanjut, DJP mengirimkan email pengingat secara serentak kepada wajib pajak yang terindikasi perlu meninjau kembali pelaporannya. Pesan tersebut mendorong penerima untuk memeriksa SPT dan melakukan pembetulan apabila ditemukan data yang tidak tepat. Pengiriman pengingat merupakan bagian dari upaya mendorong kepatuhan tanpa semata-mata mengandalkan tindakan penegakan setelah pelanggaran terjadi. Melalui komunikasi yang disampaikan lebih awal, wajib pajak mendapat kesempatan untuk meninjau kewajiban dan memperbaiki pelaporan secara mandiri.
DJP menggunakan pendekatan behavioural insights dalam merancang komunikasi tersebut. Pendekatan ini memanfaatkan pemahaman mengenai cara orang menerima informasi dan mengambil keputusan, agar pesan kepatuhan lebih efektif. Karena itu, pengingat dibuat lebih tepat sasaran, sederhana, dan mengarahkan penerima pada tindakan nyata, seperti memeriksa bukti pemotongan serta membetulkan SPT bila diperlukan.
32 kunjungan