Jakarta | PMK Nomor 71 Tahun 2026 mengatur pengurangan atau penghapusan sanksi administratif perpajakan. Kebijakan ini memberikan ruang bagi wajib pajak untuk memperoleh keringanan atas konsekuensi administratif sesuai ketentuan yang berlaku. Namun, cakupannya terbatas pada sanksi, bukan pada pokok pajak yang menjadi kewajiban. Karena itu, ketentuan tersebut tidak dapat dimaknai sebagai penghapusan utang pajak atau pembebasan dari kewajiban membayar pajak yang telah terutang.
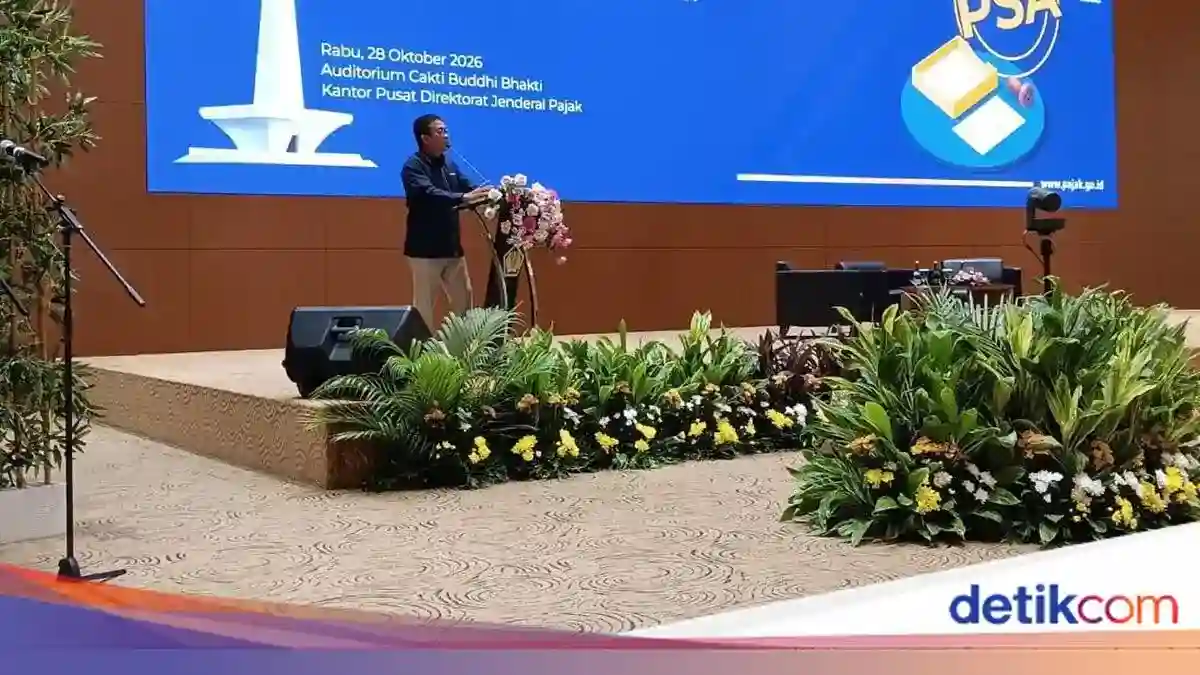
Penegasan tersebut disampaikan Staf Ahli Menteri Keuangan Bidang Pengawasan Pajak Neilmaldrin Noor dalam sosialisasi kebijakan di kantor pusat Direktorat Jenderal Pajak, Jakarta Pusat, Rabu (28/10/2026). Ia menjelaskan bahwa pengurangan sanksi administratif tidak sama dengan tax amnesty maupun pemutihan pajak. Kedua istilah itu sering digunakan untuk menggambarkan kebijakan yang dianggap menghapus atau menyelesaikan kewajiban lama dengan perlakuan khusus. PMK ini, sebaliknya, berfokus pada sanksi administratif dan tidak mengubah kewajiban pokok yang harus dipenuhi wajib pajak.
Dengan demikian, wajib pajak yang memperoleh pengurangan atau penghapusan sanksi tetap wajib melunasi pokok pajak terutang. Kewajiban tersebut tidak hilang hanya karena sanksi administratifnya diringankan. Perbedaan ini penting dipahami agar masyarakat tidak menganggap kebijakan sebagai kesempatan untuk menghapus seluruh tunggakan pajak. Pokok pajak dan sanksi merupakan komponen yang berbeda dalam kewajiban perpajakan: satu berkaitan dengan pajak yang seharusnya dibayar, sementara yang lain merupakan konsekuensi administratif atas kondisi tertentu, seperti keterlambatan atau ketidakpatuhan yang diatur dalam ketentuan perpajakan.
Wajib pajak sebaiknya membaca ketentuan PMK secara cermat dan memastikan bagian kewajiban yang dapat memperoleh keringanan. Apabila memenuhi persyaratan, permohonan atau pemanfaatan fasilitas tetap harus mengikuti tata cara yang ditetapkan. Pemahaman yang tepat membantu wajib pajak mengambil langkah yang sesuai sekaligus menghindari perkiraan keliru mengenai besaran kewajiban yang masih harus diselesaikan. Inti kebijakan ini adalah memberi keringanan atas sanksi administratif, tanpa menghapus pokok pajak yang tetap menjadi tanggung jawab wajib pajak.
Pengurangan atau penghapusan sanksi pajak tidak diberikan secara otomatis kepada setiap wajib pajak. Fasilitas tersebut perlu dimohonkan terlebih dahulu melalui prosedur yang berlaku. Karena itu, wajib pajak yang merasa memenuhi ketentuan tidak cukup hanya menunggu sanksinya dihapus; mereka perlu menyampaikan permohonan kepada otoritas pajak agar dapat dipertimbangkan. Tanpa langkah tersebut, kewajiban membayar sanksi tetap dapat berlaku sesuai ketetapan yang diterbitkan.
Neilmaldrin menjelaskan bahwa pengajuan permohonan merupakan syarat untuk memperoleh fasilitas pengurangan atau penghapusan sanksi. Artinya, keringanan baru dapat diproses apabila wajib pajak mengajukan permintaan, bukan diberikan serta-merta kepada semua pihak. Penjelasan ini penting agar masyarakat memahami perbedaan adanya peluang untuk memperoleh keringanan dan hak otomatis untuk tidak membayar sanksi. Permohonan tersebut menjadi pintu masuk bagi penilaian atas kondisi serta dasar yang diajukan wajib pajak.
Wajib pajak sebaiknya memastikan permohonan disampaikan dengan mengikuti ketentuan administrasi yang berlaku dan menyertakan informasi yang relevan. Mereka juga perlu memahami bahwa pengajuan tidak dengan sendirinya menjamin permohonan akan disetujui. Otoritas pajak akan menilai permintaan berdasarkan aturan dan alasan yang disampaikan. Selama belum ada keputusan yang memberikan keringanan, kewajiban perpajakan yang tercantum dalam ketetapan tetap perlu diperhatikan. Dengan demikian, mengajukan permohonan merupakan langkah yang diperlukan untuk meminta fasilitas, tetapi hasilnya tetap bergantung pada proses penilaian.
Penegasan bahwa permohonan harus diajukan juga membantu mencegah kesalahpahaman mengenai kebijakan keringanan. Pengurangan atau penghapusan sanksi bukanlah pemutihan massal yang berlaku tanpa tindakan dari wajib pajak. Setiap pihak perlu aktif menempuh mekanisme yang tersedia, memeriksa persyaratan, dan mencermati tenggat maupun tata cara pengajuan. Jika tidak mengajukan permohonan, wajib pajak tidak dapat menganggap sanksinya telah dihapus hanya karena fasilitas keringanan dimungkinkan. Karena itu, memahami prosedur dan segera meminta pertimbangan secara resmi menjadi hal penting bagi pihak yang ingin memperoleh keringanan, sementara pokok utang pajak tetap harus dibayar sesuai ketentuan.
Besaran pengurangan hingga penghapusan sanksi dalam skema PMK 71/2026 tidak ditentukan oleh satu faktor saja. Penilaiannya berkaitan dengan urutan waktu pengajuan dan penerbitan surat, pelunasan pokok atau utang pajak, serta pembayaran atas bagian sanksi. Karena itu, wajib pajak perlu melihat keseluruhan ketentuan yang berlaku dan kondisi administrasi masing-masing, bukan menganggap setiap permohonan otomatis memperoleh perlakuan yang sama.
Waktu penyampaian surat permohonan menjadi salah satu unsur penting. Tanggal permohonan dapat berpengaruh terhadap cara permohonan diproses, termasuk kaitannya dengan tahap penanganan perkara atau dokumen pajak yang bersangkutan. Wajib pajak sebaiknya memastikan surat diajukan melalui prosedur yang ditetapkan dan memperhatikan batas waktu yang berlaku. Namun, informasi yang tersedia tidak merinci besaran keringanan tertentu berdasarkan tanggal atau periode pengajuan, sehingga tidak tepat untuk mengasumsikan adanya persentase khusus.
Faktor berikutnya adalah waktu penerbitan surat oleh otoritas pajak. Posisi surat tersebut dalam rangkaian proses dapat menjadi bagian dari pertimbangan pemberian pengurangan atau penghapusan sanksi. Perbedaan waktu permohonan disampaikan dan surat diterbitkan mungkin relevan dalam penerapan ketentuan, tetapi tidak dengan sendirinya menjamin hasil tertentu. Setiap wajib pajak perlu mencermati dokumen yang diterima serta ketentuan teknis yang menjelaskan bagaimana tanggal-tanggal tersebut digunakan.
Pembayaran juga menjadi unsur yang perlu diperhatikan, terutama pelunasan pokok atau utang pajak dan bagian sanksi yang dibayar. Keringanan sanksi tidak berarti pokok utang pajak dihapus; kewajiban pokok tetap harus diselesaikan sesuai ketentuan. Jumlah atau porsi pembayaran sanksi dapat terkait dengan tingkat keringanan yang dipertimbangkan, tetapi skema angka maupun jadwal khusus tidak dirinci di sini. Oleh sebab itu, wajib pajak hendaknya memeriksa dasar tagihan, memastikan pembayaran tercatat, dan meminta penjelasan resmi sebelum menentukan langkah. Memahami faktor-faktor tersebut membantu menghindari anggapan bahwa penghapusan sanksi berlaku otomatis, sekaligus menjaga agar kewajiban pokok dan prosedur permohonan tetap ditangani secara tepat.Pengurangan sanksi pajak dapat mencakup beberapa jenis denda dan konsekuensi administratif, dengan besaran penghapusan yang dalam kondisi tertentu bisa mencapai 100 persen. Cakupan ini tidak berarti seluruh kewajiban pajak dihapus. Wajib pajak tetap perlu memahami jenis sanksi yang dapat diajukan untuk dikurangi serta memastikan permohonan dan pembayaran dilakukan sesuai ketentuan.
Sanksi terkait surat pemberitahuan (SPT) termasuk dalam jenis yang dapat memperoleh pengurangan. Cakupan tersebut meliputi denda atas keterlambatan atau kesalahan pemenuhan kewajiban pelaporan, termasuk denda karena terlambat menyampaikan SPT yang menyatakan kurang bayar. Dengan demikian, pengurangan dapat menyasar konsekuensi administratif pelaporan, bukan jumlah pajak yang tercantum sebagai kewajiban dalam SPT.
Denda terkait faktur pajak juga dapat menjadi bagian dari sanksi yang dipertimbangkan untuk dikurangi. Selain itu, sanksi yang tercantum dalam surat ketetapan pajak hasil pemeriksaan dapat diajukan untuk memperoleh pengurangan atau penghapusan sesuai persyaratan yang berlaku. Jenis lainnya adalah denda pajak bumi dan bangunan (PBB). Untuk setiap kategori, wajib pajak perlu menelaah dasar pengenaan dan ketentuan yang relevan, sebab tidak setiap kondisi otomatis memenuhi syarat pengurangan penuh.
Besaran pengurangan hingga 100 persen merujuk pada sanksinya, bukan pada pokok utang pajak. Pembedaan ini penting agar keringanan tidak disalahartikan sebagai pemutihan kewajiban. Neilmaldrin mengingatkan wajib pajak agar tetap melunasi pokok pajak yang terutang. Pembayaran juga perlu dilakukan dengan memperhatikan urutannya: pokok pajak harus diselesaikan terlebih dahulu, sementara pengurangan atau penghapusan sanksi diproses berdasarkan ketentuan. Jika pembayaran tidak mengikuti urutan yang tepat, dapat timbul kelebihan pembayaran atau restitusi sanksi yang kemudian memerlukan penanganan administratif.