
Jakarta | Bank Indonesia (BI) menetapkan pelonggaran giro wajib minimum (GWM) secara bertahap bagi perbankan. Kebijakan ini mencakup bank umum konvensional (BUK), bank umum syariah (BUS), serta unit usaha syariah (UUS). GWM merupakan porsi dana pihak ketiga yang wajib ditempatkan bank pada BI. Dengan menurunkan rasio tersebut, sebagian dana yang sebelumnya harus disimpan sebagai cadangan dapat lebih leluasa digunakan untuk mendukung kegiatan perbankan, termasuk penyaluran pembiayaan dan kredit.
Bagi BUK, rasio GWM yang semula sebesar 9% akan turun menjadi 8% mulai 1 November 2026. Penyesuaian berikutnya berlaku mulai 1 Desember 2026, ketika rasio tersebut kembali diturunkan menjadi 7%. Sementara itu, ketentuan untuk BUS dan UUS juga dilonggarkan dalam dua tahap. GWM yang saat ini sebesar 7,5% menjadi 6,5% pada 1 November 2026, kemudian turun lagi menjadi 5,5% mulai 1 Desember 2026. Dengan demikian, masing-masing kelompok bank memperoleh ruang likuiditas tambahan melalui penurunan kewajiban secara berurutan, bukan sekaligus.
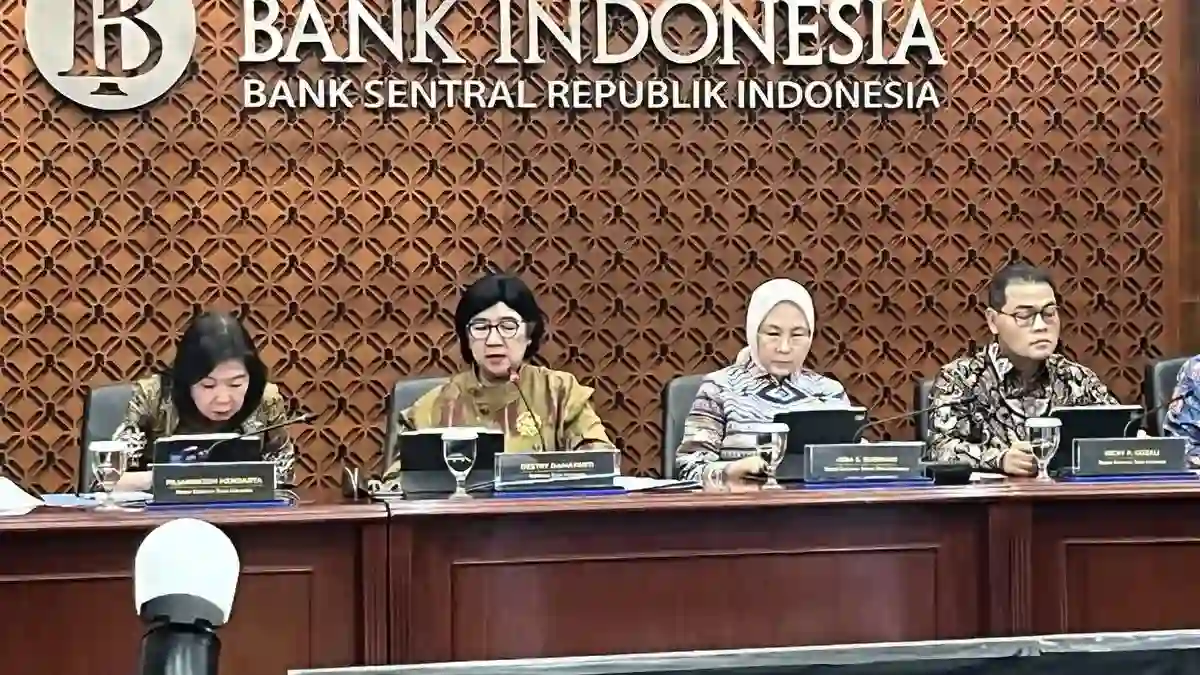
Gubernur BI Destry Damayanti menyampaikan bahwa pelonggaran tersebut diperkirakan menambah likuiditas perbankan sekitar Rp190 triliun. Perkiraan itu disampaikan dalam konferensi pers di Gedung BI, Jakarta, Rabu (21/10/2026). Besaran tambahan likuiditas tersebut mencerminkan dana yang berpotensi tersedia lebih luas di sistem perbankan setelah rasio GWM disesuaikan. Penerapan dalam dua tanggal berbeda memberi bank tahapan waktu untuk menyesuaikan pengelolaan dana dan kewajiban cadangannya. Dampak akhirnya terhadap kredit atau pembiayaan akan bergantung pada keputusan masing-masing bank, kondisi permintaan, serta pertimbangan risiko. Karena itu, penurunan GWM memperbesar ruang likuiditas, tetapi tidak dengan sendirinya memastikan seluruh dana tambahan langsung disalurkan kepada nasabah.
Pelonggaran giro wajib minimum (GWM) ditujukan untuk memberi ruang likuiditas yang lebih besar kepada perbankan. Dengan porsi dana yang tidak harus ditahan sebagai cadangan meningkat, bank diharapkan memiliki keleluasaan lebih luas dalam mengelola sumber pendanaan dan mempertimbangkan penyaluran kredit. Destry menyampaikan bahwa kebijakan ini diharapkan membantu bank menyalurkan pembiayaan kepada sektor-sektor ekonomi yang membutuhkan dukungan. Dengan demikian, tambahan likuiditas bukan tujuan yang berdiri sendiri, melainkan salah satu jalur kebijakan untuk mendukung aktivitas ekonomi melalui fungsi intermediasi perbankan.
Deputi Gubernur Bank Indonesia Solikin M. Juhro juga menjelaskan bahwa penguatan likuiditas merupakan salah satu langkah bank sentral agar kredit dapat menjangkau lebih banyak sektor ekonomi. Ketersediaan dana yang lebih memadai dapat memberi ruang bagi bank untuk menilai peluang pembiayaan secara lebih luas, termasuk kepada kegiatan usaha yang sebelumnya menghadapi keterbatasan akses. Penyaluran tetap bergantung pada proses dan pertimbangan masing-masing bank, seperti kelayakan peminjam, prospek usaha, risiko, serta permintaan kredit. Karena itu, tambahan ruang likuiditas dapat mendukung kapasitas pembiayaan, tetapi tidak serta-merta menghapus berbagai pertimbangan tersebut.
Harapan kebijakan ini adalah agar likuiditas yang tersedia dapat diteruskan menjadi kredit produktif, lalu membantu menopang kegiatan usaha dan pertumbuhan ekonomi. Namun, harapan tersebut perlu dibedakan dari hasil yang sudah pasti. Pelonggaran GWM tidak dengan sendirinya menjamin bahwa seluruh tambahan dana akan disalurkan sebagai kredit, atau bahwa pertumbuhan ekonomi akan meningkat dalam jumlah tertentu. Perkembangan kredit juga dipengaruhi kondisi ekonomi, kebutuhan pembiayaan, kualitas debitur, dan sikap bank terhadap risiko. Dampak kebijakan karena itu akan bergantung pada bagaimana bank menggunakan ruang pendanaan yang tersedia serta bagaimana pelaku usaha meresponsnya. Ukuran likuiditas tambahan menggambarkan potensi dukungan bagi intermediasi, bukan angka pasti untuk kenaikan kredit atau output ekonomi. Pemantauan penyaluran dan respons sektor usaha diperlukan untuk menilai sejauh mana tujuan tersebut tercapai.Mulai 1 Desember 2026, Bank Indonesia menyesuaikan desain Kebijakan Insentif Likuiditas Makroprudensial (KLM). Perubahan ini mengatur kembali batas insentif yang dapat diterima bank sekaligus memperluas sasaran penyaluran kredit atau pembiayaan. Dengan demikian, kebijakan tidak hanya berfokus pada besaran likuiditas yang diberikan, tetapi juga pada arah intermediasi perbankan dan dukungannya terhadap kegiatan ekonomi produktif.
Batas maksimal insentif KLM diturunkan dari 6% menjadi 5% dari dana pihak ketiga (DPK). Penyesuaian tersebut juga berlaku pada bagian tertentu dari pemenuhan kewajiban giro wajib minimum (GWM) rupiah secara rata-rata yang memperoleh remunerasi. Nilai yang dapat diremunerasi dibatasi paling banyak sebesar 5% dari GWM rupiah rata-rata. Pengaturan ini menegaskan batas atas manfaat insentif yang terkait dengan pemenuhan kewajiban likuiditas bank.
Pada komponen financing channel, batas maksimal insentif dikurangi dari 4% menjadi 3% DPK. Namun, cakupan penerimanya diperluas: insentif dapat mendukung penyaluran kredit atau pembiayaan kepada sektor usaha yang berperan dalam penciptaan lapangan kerja. Perluasan sasaran ini memberikan ruang bagi bank untuk memperoleh insentif melalui pembiayaan sektor-sektor yang mendukung aktivitas usaha dan penyerapan tenaga kerja, sesuai ketentuan yang berlaku.
Sementara itu, insentif untuk pendalaman pasar uang tetap memiliki batas maksimal 2% DPK. Komponen ini diperkuat untuk mendorong redistribusi likuiditas antar pelaku serta mendukung intermediasi perbankan. Arah kebijakan tersebut menghubungkan pengelolaan likuiditas dengan fungsi pasar uang yang lebih efektif, sehingga dana dapat mengalir ke kebutuhan pembiayaan melalui sistem perbankan. Secara keseluruhan, penyesuaian KLM memadukan batas insentif yang lebih terukur dengan perluasan sasaran kredit dan penguatan peran pasar uang. Implementasinya mulai berlaku pada tanggal yang ditetapkan, yaitu 1 Desember 2026.
Dalam kerangka insentif likuiditas makroprudensial (KLM), Bank Indonesia menetapkan sejumlah kelompok kegiatan sebagai sektor prioritas. Cakupannya meliputi pertanian serta industri, termasuk kegiatan hilirisasi yang meningkatkan nilai tambah bahan baku. Dukungan juga diarahkan kepada sektor jasa, dengan industri kreatif sebagai salah satu bagian penting. Beragamnya sasaran ini mencerminkan upaya mendorong pembiayaan ke kegiatan produktif yang berkontribusi pada kapasitas ekonomi, penciptaan nilai, dan kesempatan kerja. Dengan mengarahkan insentif pada sektor-sektor tersebut, BI berharap perbankan memiliki dorongan tambahan untuk menyalurkan pembiayaan sesuai kebutuhan usaha dan perkembangan ekonomi.
Prioritas KLM turut mencakup konstruksi, real estat, dan perumahan, serta UMKM dan koperasi. Aspek inklusi keuangan dan sektor berkelanjutan juga masuk dalam cakupan dukungan. Artinya, sasaran insentif tidak terbatas pada perusahaan besar atau kegiatan industri, tetapi meliputi berbagai jenis usaha dan kebutuhan pembiayaan. UMKM dan koperasi, misalnya, dapat berperan dalam memperluas aktivitas ekonomi di berbagai daerah, sementara pembiayaan perumahan berkaitan dengan kebutuhan masyarakat dan kegiatan konstruksi. Cakupan yang beragam ini memberi bank ruang untuk mempertimbangkan karakteristik debitur, peluang usaha, serta potensi dampak pembiayaan dalam menentukan penyaluran kredit.
Meski insentif KLM memiliki sektor sasaran, tambahan likuiditas perbankan yang diproyeksikan dari pelonggaran GWM diharapkan tidak hanya berhenti pada kelompok prioritas tersebut. BI mengharapkan ketersediaan dana yang lebih longgar memberi bank kapasitas untuk memperluas kredit, termasuk kepada sektor-sektor lain yang selama ini bukan sasaran insentif KLM. Peningkatan ruang pendanaan dapat membantu bank merespons permintaan pembiayaan yang layak secara lebih luas, dengan tetap memperhatikan penilaian risiko dan kualitas kredit. Pada akhirnya, BI berharap fungsi intermediasi perbankan menguat, sehingga dana dapat mengalir lebih efektif ke kegiatan ekonomi dan membantu menjaga momentum pertumbuhan. Harapan tersebut berjalan seiring dengan pentingnya menjaga stabilitas sistem keuangan, agar ekspansi pembiayaan berlangsung secara sehat dan berkelanjutan.